

ఉచిత CIBIL స్కోర్ను తనిఖీ చేయండి | ఉచిత క్రెడిట్ రిపోర్ట్ను పొందండి | Fincover®
మీ ₹1000 విలువైన క్రెడిట్ స్కోర్ను** పూర్తిగా ఉచితంగా తనిఖీ చేయండి**
కొన్ని సాధారణ దశల్లో మీ వ్యక్తిగతీకరించిన క్రెడిట్ హెల్త్ రిపోర్ట్ మరియు లోన్ ఆఫర్లను చూడండి, తక్కువ వడ్డీ రేటుతో లోన్ మరియు లైఫ్ టైమ్ ఫ్రీ క్రెడిట్ కార్డ్ కోసం ఈరోజే దరఖాస్తు చేసుకోండి!
క్రెడిట్ స్కోర్ అంటే ఏమిటి?
క్రెడిట్ స్కోర్ అనేది ఒక వ్యక్తి యొక్క క్రెడిట్ యోగ్యతను (creditworthiness) కొలిచే కొలత. ఇది 300-900 మధ్య ఉండే ఒక సంఖ్యా విలువ. అప్పుగా తీసుకున్న మొత్తాన్ని తిరిగి చెల్లించే వ్యక్తి సామర్థ్యాన్ని నిర్ధారించడానికి ఇది ఉపయోగపడుతుంది.
ప్రభుత్వం గుర్తింపు పొందిన ఏజెన్సీల ద్వారా క్రెడిట్ స్కోర్లను లెక్కిస్తుంది. ఇది తిరిగి చెల్లింపు రికార్డులు, క్రెడిట్ చరిత్ర కాలపరిమితి, లోన్ల కోసం చేసిన విచారణలు వంటి వివిధ అంశాలపై ఆధారపడి ఉంటుంది.
మీరు లోన్ లేదా క్రెడిట్ కార్డ్ కోసం దరఖాస్తు చేసుకున్నప్పుడు, సంబంధిత సంస్థ మీ స్కోర్ను తనిఖీ చేసి, దాని ఆధారంగా నిర్ణయం తీసుకుంటుంది. అధిక స్కోర్ ఉండటం వల్ల ఎక్కువ లిమిట్ ఉన్న క్రెడిట్ కార్డ్లు, భారీ లోన్ మొత్తాలు మరియు తక్కువ వడ్డీ రేట్లు వంటి ప్రయోజనాలు లభిస్తాయి.
సూచించిన పఠనం – నా క్రెడిట్ స్కోర్ ఎలా లెక్కించబడుతుంది?
భారతదేశంలో మంచి క్రెడిట్ స్కోర్ అంటే ఎంత?
భారతదేశంలో, సాధారణంగా 750 లేదా అంతకంటే ఎక్కువ స్కోర్ను మంచి క్రెడిట్ స్కోర్గా పరిగణిస్తారు. భారతదేశంలో క్రెడిట్ స్కోర్లు 300 నుండి 900 వరకు ఉండే స్కేల్పై కొలవబడతాయి, ఇందులో అధిక స్కోర్లు మెరుగైన క్రెడిట్ యోగ్యతను సూచిస్తాయి. “మంచి” స్కోర్ యొక్క ఖచ్చితమైన నిర్వచనం వివిధ రుణదాతలు మరియు బ్యూరోల మధ్య స్వల్పంగా మారవచ్చు, కానీ 750 లేదా అంతకంటే ఎక్కువ స్కోర్ సాధారణంగా అనుకూలంగా పరిగణించబడుతుంది మరియు అనేక ప్రయోజనాలను అందిస్తుంది. ఇతర క్రెడిట్ బ్యూరోలు కూడా స్కోర్లను అందించినప్పటికీ, ప్రజలలో క్రెడిట్ స్కోర్ను సాధారణంగా CIBIL స్కోర్గా పిలుస్తారు.
అద్భుతం (Excellent) (750 - 900)
ఈ పరిధిలోని స్కోర్ అద్భుతమైన క్రెడిట్ యోగ్యతను ప్రతిబింబిస్తుంది. ఈ పరిధిలో ఉన్న రుణగ్రహీతలు ఉత్తమ లోన్ నిబంధనలు మరియు వడ్డీ రేట్లను పొందే అవకాశం ఉంది.
మంచిది (Good) (700 - 749)
మంచి క్రెడిట్ స్కోర్ బాధ్యతాయుతమైన ప్రవర్తనను సూచిస్తుంది మరియు అనుకూల నిబంధనలతో లోన్ ఆమోదం పొందే అవకాశాలను పెంచుతుంది.
పర్వాలేదు (Fair) (650 - 699)
ఈ పరిధిలోని రుణగ్రహీతలు లోన్ల కోసం అర్హత పొందవచ్చు, కానీ వారికి అత్యంత పోటీతత్వ ధరలు (competitive rates) లభించకపోవచ్చు.
తక్కువ (Poor) (550 - 649)
ఈ పరిధిలో స్కోర్లు ఉన్న వ్యక్తులు లోన్లను పొందడంలో సవాళ్లను ఎదుర్కోవచ్చు మరియు ఒకవేళ ఆమోదం పొందితే, వారు అధిక వడ్డీ రేట్లను ఎదుర్కోవాల్సి రావచ్చు.
చాలా తక్కువ (Very Poor) (300 - 549)
ఈ పరిధిలోని స్కోర్ గణనీయమైన క్రెడిట్ రిస్క్ను సూచిస్తుంది, దీనివల్ల సరసమైన నిబంధనలతో లోన్లు లేదా క్రెడిట్ పొందడం కష్టమవుతుంది.
NA
క్రెడిట్ చరిత్ర లేని వ్యక్తుల కోసం NA అని ఉంటుంది.
క్రెడిట్ స్కోర్ను లెక్కించే కంపెనీలు ————————————మీ క్రెడిట్ స్కోర్లను లెక్కించడానికి RBI క్రెడిట్ ఇన్ఫర్మేషన్ కంపెనీలకు అనుమతిస్తుంది. భారతదేశంలో, నాలుగు కంపెనీలు మీ క్రెడిట్ స్కోర్లను లెక్కిస్తాయి. CIBIL, Experian, CRIF High Mark, మరియు Equifax అనేవి మీ క్రెడిట్ స్కోర్లను లెక్కించే కంపెనీలు.
మీ క్రెడిట్ స్కోర్కు సంబంధించిన లావాదేవీలను బ్యాంకులు ఈ నాలుగు బ్యూరోలకు పంపిస్తాయి. ఈ కంపెనీల వద్ద మీ లావాదేవీల తాజా రికార్డులు ఉంటాయి. ఒకవేళ బ్యాంక్ మీ క్రెడిట్ స్కోర్ను ధృవీకరించుకోవాలనుకుంటే, వారు ఈ నాలుగు బ్యూరోలలో దేనినైనా సంప్రదించవచ్చు. స్కోర్లను లెక్కించడానికి ఇవన్నీ ఒకే రకమైన మార్గదర్శకాలను అనుసరిస్తాయి కాబట్టి, ప్రతి కంపెనీలో స్కోర్లు సమానంగా ఉంటాయి. అయితే, లెక్కించిన స్కోర్లు ఈ నాలుగు బ్యూరోల మధ్య స్వల్పంగా మారవచ్చు.
బ్యాంకుల నుండి లావాదేవీల సమాచారాన్ని స్వీకరించిన తర్వాత, ఈ బ్యూరోలు ఇతర బ్యాంకులు మరియు ఆర్థిక సంస్థల నుండి మీ ఆర్థిక అలవాట్ల గురించి మరిన్ని వివరాలను సేకరిస్తాయి. ఈ సమాచారం ఆధారంగా, వారు క్రెడిట్ రిపోర్ట్ను రూపొందిస్తారు. క్రెడిట్ రిపోర్ట్ అనేది ఒక మార్క్ కార్డు వంటిది.
క్రెడిట్ స్కోర్ను ప్రభావితం చేసే అంశాలు
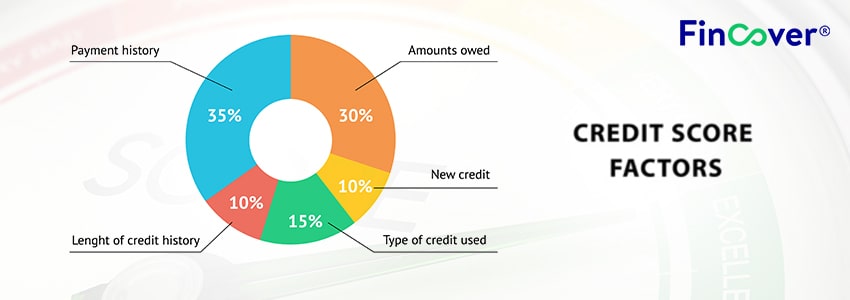
క్రెడిట్ ఇన్ఫర్మేషన్ కంపెనీలు పలు అంశాలను పరిగణనలోకి తీసుకున్న తర్వాత వ్యక్తి యొక్క క్రెడిట్ స్కోర్ను లెక్కిస్తాయి. పేమెంట్ హిస్టరీ (చెల్లింపు చరిత్ర), తిరిగి చెల్లించే విధానం, లోన్ రకాలు మరియు కాలపరిమితి వంటివి మీ క్రెడిట్ స్కోర్పై ప్రభావం చూపే కొన్ని అంశాలు. మీరు లావాదేవీలు జరిపే ఆర్థిక సంస్థలు మీ నెలవారీ వివరాలను ఈ బ్యూరోలకు పంపిస్తాయి. ఈ స్కోర్లను లెక్కించడానికి ప్రతి కంపెనీకి దాని స్వంత పద్ధతి ఉంటుంది.
Payment History
క్రెడిట్ ఖాతాల నుండి సకాలంలో చెల్లింపులు చేయడం చాలా కీలకం. చెల్లింపులు ఆలస్యమైతే మీ స్కోర్పై గణనీయమైన ప్రభావం పడుతుంది.
Payment History
క్రెడిట్ ఖాతాల నుండి సకాలంలో చెల్లింపులు చేయడం చాలా కీలకం. చెల్లింపులు ఆలస్యమైతే మీ స్కోర్పై గణనీయమైన ప్రభావం పడుతుంది.
Credit Utilization
ఈ నిష్పత్తి మీరు ఉపయోగిస్తున్న అందుబాటులో ఉన్న క్రెడిట్ మొత్తాన్ని సూచిస్తుంది. దీనిని 30% కంటే తక్కువగా ఉంచుకోవడం మంచిది.
Credit Utilization
ఈ నిష్పత్తి మీరు ఉపయోగిస్తున్న అందుబాటులో ఉన్న క్రెడిట్ మొత్తాన్ని సూచిస్తుంది. దీనిని 30% కంటే తక్కువగా ఉంచుకోవడం మంచిది.
Age of the credit
దీర్ఘకాలిక క్రెడిట్ చరిత్ర మీకు ప్రయోజనాన్ని ఇస్తుంది, ఎందుకంటే ఇది మీ తిరిగి చెల్లించే సామర్థ్యం గురించి మెరుగైన అవగాహనను కలిగిస్తుంది.
Age of the credit
దీర్ఘకాలిక క్రెడిట్ చరిత్ర మీకు ప్రయోజనాన్ని ఇస్తుంది, ఎందుకంటే ఇది మీ తిరిగి చెల్లించే సామర్థ్యం గురించి మెరుగైన అవగాహనను కలిగిస్తుంది.
New Credit Accounts
తక్కువ సమయంలో ఎక్కువ ఖాతాలను తెరవడం అనేది రుణదాతలకు అనుమానాలను కలిగించవచ్చు.
New Credit Accounts
తక్కువ సమయంలో ఎక్కువ ఖాతాలను తెరవడం అనేది రుణదాతలకు అనుమానాలను కలిగించవచ్చు.
Cibil Score యొక్క ప్రాముఖ్యత
CIBIL స్కోర్ మీకు లోన్లు వచ్చే అవకాశాలను అంచనా వేయడంలో సహాయపడుతుంది. అలాగే, దీనిని క్రమం తప్పకుండా తనిఖీ చేయడం ద్వారా, గణన లోపాల వల్ల స్కోర్ తగ్గినా లేదా ఏవైనా వ్యత్యాసాలు ఉన్నా మీరు గుర్తించవచ్చు. రిపోర్ట్లో ఏదైనా తేడాను గుర్తించినా, మీరు మీ వీలును బట్టి వాటిని సరిదిద్దడానికి చర్యలు తీసుకోవచ్చు.
మీ క్రెడిట్ స్కోర్ను పెంచుకోవడానికి వ్యూహాలుమంచి CIBIL score కలిగి ఉండటం వల్ల అనేక ప్రయోజనాలు ఉన్నాయి. అందుకు సంబంధించిన కొన్ని వ్యూహాలు (Strategies) కింద ఇవ్వబడ్డాయి:
బిల్లులను సమయానికి చెల్లించండి
సకాలంలో చెల్లింపులు చేయడం అనేది మంచి క్రెడిట్ స్కోర్కు పునాది. మీరు డ్యూ డేట్ను ఎప్పుడూ మిస్ అవ్వకుండా ఉండటానికి ఆటోమేటిక్ పేమెంట్స్ లేదా రిమైండర్లను సెట్ చేసుకోండి.
మీ క్రెడిట్ రిపోర్ట్ను పర్యవేక్షించండి
మీ క్రెడిట్ రిపోర్ట్లోని తప్పులను లేదా వ్యత్యాసాలను క్రమం తప్పకుండా సమీక్షించండి. ఏవైనా తప్పులు ఉంటే వెంటనే క్రెడిట్ బ్యూరోలకు తెలియజేయండి.
క్రెడిట్ యుటిలైజేషన్ను నిర్వహించండి
క్రెడిట్ లిమిట్స్ మరియు బ్యాలెన్స్ల మధ్య ఆరోగ్యకరమైన సమతుల్యతను నిర్వహించండి. మీ క్రెడిట్ కార్డ్స్ యొక్క పూర్తి లిమిట్ను ఉపయోగించడం (maxing out) చేయకండి.
అనవసరమైన ఖాతాలను తెరవవద్దు
వివిధ రకాల క్రెడిట్ మిక్స్ ఉండటం ప్రయోజనకరమే అయినప్పటికీ, తక్కువ సమయంలో ఎక్కువ ఖాతాలను తెరవడం హానికరం కావచ్చు.
మీ క్రెడిట్ హిస్టరీని పొడిగించండి
మీరు బాధ్యతాయుతంగా క్రెడిట్ను ఉపయోగిస్తున్నారని నిరూపించుకోవడానికి, పాత ఖాతాలను యాక్టివ్గా మరియు మంచి స్థితిలో ఉంచండి.
క్రెడిట్ రిపోర్ట్లోని సమాచారం
క్రెడిట్ రిపోర్ట్ ఒక వ్యక్తి యొక్క క్రెడిట్ హిస్టరీని నిర్ణయిస్తుంది. క్రెడిట్ రిపోర్ట్లో మీ క్రెడిట్ కార్డ్లు, లోన్ హిస్టరీ మరియు ప్రభుత్వ రిజిస్టర్డ్ సంస్థల నుండి లావాదేవీల వివరాల వంటి ఖాతాల వివరాలు ఉంటాయి. ఇందులో మీ పేమెంట్ హిస్టరీ, అకౌంట్ బ్యాలెన్స్ మరియు క్రెడిట్ లిమిట్కు సంబంధించిన స్టేట్మెంట్లు కూడా ఉంటాయి. క్రెడిట్ రిపోర్ట్లో ప్రధానంగా ఈ వివరాలు ఉంటాయి:
ఖాతా సమాచారం (Account Information)
ఈ విభాగంలో వ్యక్తి యొక్క క్రెడిట్ హిస్టరీకి సంబంధించిన వివరాలు ఉంటాయి. ఈ క్రింది వివరాలు అందుబాటులో ఉంటాయి: ∙ క్రెడిటర్ (Creditor) ∙ ప్రస్తుత బ్యాలెన్స్ (Current Balance) ∙ నెలవారీ పేమెంట్ హిస్టరీ ∙ ఖాతా రకం (Account type) ∙ పేమెంట్ స్టేటస్ ∙ క్రెడిట్ లిమిట్స్ హిస్టరీ
వ్యక్తిగత సమాచారం (Personal Information)
ఇందులో మీ పేరు, చిరునామా మరియు పుట్టిన తేదీకి సంబంధించిన సమాచారం ఉంటుంది. స్పెల్లింగ్ తప్పులు లేదా చిరునామా మరియు పుట్టిన తేదీ తప్పుగా అప్డేట్ అయిన సందర్భంలో, వినియోగదారు ఆ తప్పులను సరిదిద్దడానికి ఏజెన్సీని సంప్రదించాలి.
విచారణలు (Inquiries)
ఇక్కడ, ఒక వ్యక్తి యొక్క క్రెడిట్ స్కోర్ను తెలుసుకోవడానికి చేసిన విచారణల సంఖ్య ప్రదర్శించబడుతుంది. విచారణల సంఖ్య ఎక్కువగా ఉంటే మీ CIBIL score పై ప్రతికూల ప్రభావం పడవచ్చు.
పబ్లిక్ రికార్డ్స్ (Public Records)
ఇది వ్యక్తి దాఖలు చేసిన దివాలా (bankruptcies) జాబితాను మరియు కస్టమర్ యొక్క టాక్స్ లీన్స్ (tax liens) ను సూచిస్తుంది.
క్రెడిట్ విచారణల పాత్ర

హార్డ్ ఇన్క్వైరీస్ (Hard Inquiries)
రుణదాత లేదా క్రెడిట్ కార్డ్ జారీ చేసే సంస్థ వంటి ఆర్థిక సంస్థ, వారి నిర్ణయాత్మక ప్రక్రియలో భాగంగా మీ క్రెడిట్ రిపోర్ట్ను తనిఖీ చేసినప్పుడు హార్డ్ ఇన్క్వైరీస్ జరుగుతాయి. సాధారణంగా మీరు లోన్ లేదా క్రెడిట్ కార్డ్ వంటి కొత్త క్రెడిట్ ఖాతా కోసం దరఖాస్తు చేసుకున్నప్పుడు ఈ విచారణలు జరుగుతాయి.
సాఫ్ట్ ఇన్క్వైరీస్ (Soft Inquiries)
క్రెడిట్ అప్లికేషన్ కాకుండా ఇతర కారణాల కోసం మీ క్రెడిట్ రిపోర్ట్ను యాక్సెస్ చేసినప్పుడు సాఫ్ట్ ఇన్క్వైరీస్ (వీటిని “సాఫ్ట్ పుల్స్” అని కూడా అంటారు) జరుగుతాయి. ఇవి సాధారణంగా బ్యాక్గ్రౌండ్ చెక్స్, ప్రీ-అప్రూవ్డ్ క్రెడిట్ ఆఫర్లు లేదా హైరింగ్ ప్రక్రియలో ఎంప్లాయర్స్ ద్వారా చేయబడతాయి.Fincoverలో మీ Credit Scoreను ఎందుకు తనిఖీ చేయాలి?
ప్రతి వ్యక్తి తమ ఆర్థిక విషయాలపై మెరుగైన నియంత్రణ కలిగి ఉండాలని Fincover గట్టిగా నమ్ముతుంది. దీనిని సాధించడానికి ఒక మార్గం, వారు తమ credit scoreను తెలుసుకోవడం. దీనిని తెలుసుకోవడం ద్వారా మీరు సరైన ఆర్థిక నిర్ణయాలు తీసుకోవచ్చు.
మీకు మంచి score ఉంటే, ఆకర్షణీయమైన వడ్డీ రేట్ల వద్ద ఉత్తమ loan ఆఫర్లను పొందే అవకాశం మీకు ఉంటుంది. మీ డేటా పూర్తిగా సురక్షితంగా ఉంటుంది మరియు మేము మీ డేటాను ఏ third partyతో పంచుకోము. కాబట్టి, మీరు ఎటువంటి ఆందోళన లేకుండా మీ credit scoresను తనిఖీ చేసుకోవచ్చు.
మీ credit scoreను తెలుసుకోవడం మీ ఆర్థిక స్థితిని పర్యవేక్షించడంలో సహాయపడుతుంది. మీ credit score ఆధారంగా అనేక బ్యాంకులు మరియు NBFCల నుండి మీకు సరిపోయే loan ఆఫర్లు లభిస్తాయి.
మీ credit reportను ఆన్లైన్లో ఎలా పొందాలి?
- Fincover.com ను సందర్శించి “Credit Score (Free)” ను ఎంచుకోండి.
- “Check your credit score button” పై క్లిక్ చేయండి.
- మీ First Name మరియు Last Name నమోదు చేసి Next పై క్లిక్ చేయండి.
- Address, email ID, City, State, DOB వంటి అవసరమైన వ్యక్తిగత వివరాలను నమోదు చేయండి.
- మీ PAN Card number మరియు mobile number నమోదు చేయండి.
- OTP verification పూర్తి చేయండి.
- మీ credit reportను పొందండి.
పర్సనల్ లోన్ (personal loan) యొక్క నిబంధనలను మరియు ఆమోదాన్ని నిర్ణయించడంలో credit score కీలక పాత్ర పోషిస్తుంది. ఇది ఒక వ్యక్తి యొక్క creditworthiness (క్రెడిట్ అర్హత) మరియు ఆర్థిక చరిత్ర యొక్క సంఖ్యాత్మక ప్రాతినిధ్యం. డబ్బు అప్పుగా ఇచ్చేటప్పుడు ఉండే రిస్క్ను అంచనా వేయడానికి లెండర్స్ (Lenders) ఈ scoreను ఉపయోగిస్తారు. సాధారణంగా 700 నుండి 850 వరకు ఉండే అధిక credit score, బాధ్యతాయుతమైన ఆర్థిక ప్రవర్తనను సూచిస్తుంది మరియు లెండర్ల దృష్టిలో మీరు మంచి గుర్తింపు పొందడానికి సహాయపడుతుంది.
పాజిటివ్ credit score వల్ల తక్కువ వడ్డీ రేట్లు, ఎక్కువ కాలపరిమితి (tenures) మరియు ఎక్కువ loan మొత్తం లభిస్తాయి. తక్కువ వడ్డీ వల్ల అప్పు తీసుకోవడంపై అయ్యే మొత్తం ఖర్చు తగ్గుతుంది. మంచి ఆర్థిక నిర్వహణ రికార్డు ఉన్న వ్యక్తులకు లెండర్స్ మరింత ఉత్సాహంగా రుణాలు ఇస్తారు.
Suggested Reads – Credit Score For Personal Loan
రుణంగా తీసుకున్న నిధులను తిరిగి చెల్లించే సామర్థ్యాన్ని అంచనా వేయడానికి లెండర్స్ ఒక వ్యాపార యొక్క credit scoreను పరిశీలిస్తారు. అధిక score బాధ్యతాయుతమైన ఆర్థిక నిర్వహణను ప్రతిబింబిస్తుంది, దీనివల్ల లెండర్స్ రుణాలు ఇవ్వడానికి మరింత నమ్మకంగా ఉంటారు. ఇది తక్కువ వడ్డీ రేట్లకు దారితీస్తుంది, తద్వారా అప్పు తీసుకునే ఖర్చు తగ్గి కంపెనీ ఆర్థిక స్థితి మెరుగుపడుతుంది.
దీనికి విరుద్ధంగా, తక్కువ బిజినెస్ credit score వల్ల లోన్ రిజెక్షన్స్ (loan rejections) లేదా తక్కువ అనుకూల నిబంధనలు ఉండవచ్చు. తక్కువ score ఉన్న వ్యాపారాలను లెండర్స్ రిస్క్ ఎక్కువగా ఉన్న రుణగ్రహీతలుగా భావిస్తారు, దీని ఫలితంగా వడ్డీ రేట్లు ఎక్కువగా ఉండవచ్చు లేదా కఠినమైన తిరిగి చెల్లింపు నిబంధనలు ఉండవచ్చు.
తక్కువ బిజినెస్ credit score కేవలం లోన్ ఆమోదం మరియు నిబంధనలను మాత్రమే కాకుండా, వ్యాపారం పొందే loan మొత్తాన్ని కూడా ప్రభావితం చేస్తుంది. అధిక score ఉండటం వల్ల వ్యాపార వృద్ధి కార్యక్రమాలకు మద్దతుగా పెద్ద మొత్తంలో లోన్లను పొందడం సాధ్యమవుతుంది.Suggested Reads – Credit Score for Business Loan
క్రెడిట్ కార్డ్లను పొందే సామర్థ్యంపై క్రెడిట్ స్కోర్ (Credit Score) లోతైన ప్రభావాన్ని చూపుతుంది. క్రెడిట్ కార్డ్ అనేది రివాల్వింగ్ క్రెడిట్ సాధనం, మరియు అధిక క్రెడిట్ స్కోర్ దానితో associated గా ఉండే నిబంధనలు మరియు ప్రయోజనాలపై గొప్ప ప్రభావాన్ని చూపుతుంది.
సాధారణంగా 700 నుండి 850 వరకు ఉండే మంచి క్రెడిట్ స్కోర్, క్రెడిట్ కార్డ్ అప్రూవల్ వచ్చే అవకాశాలను పెంచుతుంది. అధిక స్కోర్లు ఉన్న వ్యక్తులను రుణదాతలు మరింత నమ్మకమైన మరియు తక్కువ రిస్క్ ఉన్న రుణగ్రహీతలుగా భావిస్తారు, దీనివల్ల వారు మెరుగైన రివార్డులు, తక్కువ వడ్డీ రేట్లు మరియు అధిక క్రెడిట్ లిమిట్లతో కూడిన విస్తృత శ్రేణి క్రెడిట్ కార్డ్లకు అర్హత పొందుతారు.
అంతేకాకుండా, అధిక క్రెడిట్ స్కోర్ ద్వారా వ్యక్తులు క్యాష్ బ్యాక్, ట్రావెల్ రివార్డ్స్ మరియు కాన్సియర్జ్ సర్వీసెస్ వంటి ప్రత్యేక ప్రయోజనాలను అందించే ప్రీమియం క్రెడిట్ కార్డ్లను పొందవచ్చు.
దీనికి విరుద్ధంగా, తక్కువ క్రెడిట్ స్కోర్ క్రెడిట్ కార్డ్ ఎంపికలను పరిమితం చేయవచ్చు. తక్కువ స్కోర్లు ఉన్న వ్యక్తులు అధిక వడ్డీ రేట్లు, తక్కువ క్రెడిట్ లిమిట్లు మరియు తక్కువ రివార్డులను ఎదుర్కోవచ్చు. కొన్ని సందర్భాల్లో, రిస్క్ ఎక్కువగా ఉంటుందనే భావనతో వారికి క్రెడిట్ కార్డ్లు పూర్తిగా నిరాకరించబడవచ్చు.
Suggested Reads – Credit Score for Credit cards
హోమ్ లోన్ (Home Loan) పై క్రెడిట్ స్కోర్ ప్రభావం చాలా ఎక్కువగా ఉంటుంది, ఇది వడ్డీ రేట్లు మరియు లోన్ మొత్తాన్ని ప్రభావితం చేస్తుంది. క్రెడిట్ స్కోర్ అనేది ఒక వ్యక్తి యొక్క క్రెడిట్ వర్తనీయతకు మరియు అతను తన ఆర్థిక వ్యవహారాలను ఎలా నిర్వహిస్తున్నాడో తెలిపే కీలక సూచిక, తద్వారా హోమ్ లోన్ పొందే వారి సామర్థ్యాన్ని ఇది ప్రభావితం చేస్తుంది.
సాధారణంగా 700 నుండి 850 వరకు ఉండే అధిక క్రెడిట్ స్కోర్, హోమ్ లోన్ అప్రూవల్ వచ్చే అవకాశాలను పెంచుతుంది. బలమైన క్రెడిట్ స్కోర్లు ఉన్న రుణగ్రహీతలను రుణదాతలు తక్కువ రిస్క్ ఉన్నవారిగా భావిస్తారు, దీనివల్ల వారికి రుణాలు ఇవ్వడానికి వారు ఎక్కువ మొగ్గు చూపుతారు. అంతేకాకుండా, అధిక స్కోర్ తరచుగా మరింత అనుకూలమైన వడ్డీ రేట్లకు దారితీస్తుంది. మంచి స్కోర్లు ఉన్న రుణగ్రహీతలకు తక్కువ రేట్లు ఆఫర్ చేయబడతాయి, దీనివల్ల దీర్ఘకాలంలో లోన్ ఖర్చులు తగ్గుతాయి.
దీనికి విరుద్ధంగా, తక్కువ CIBIL స్కోర్ మీ హోమ్ లోన్ అప్రూవల్ను తగ్గించవచ్చు లేదా తక్కువ అనుకూలమైన నిబంధనలకు దారితీస్తుంది. తక్కువ స్కోర్లు ఉన్న వ్యక్తులు అధిక రిస్క్ ఉన్నవారిగా పరిగణించబడతారు, దీనివల్ల రుణదాతలు లోన్ అప్లికేషన్ను తిరస్కరించవచ్చు లేదా అప్పు ఇచ్చేటప్పుడు ఉండే రిస్క్ను భర్తీ చేయడానికి అధిక వడ్డీ రేట్లను విధించవచ్చు.
Suggested Reads – Credit Score for Home Loan
పర్సనల్ లోన్స్ (Personal loans) CIBIL రిపోర్ట్లో DPD గురించి అర్థం చేసుకోవడం మీ క్రెడిట్ ఇన్ఫర్మేషన్ రిపోర్ట్ (CIR) క్రెడిట్ ద్వారా అందించబడింది
PayPal Credit మీ క్రెడిట్ స్కోర్ను ప్రభావితం చేస్తుందా? క్విక్ ఆన్సర్: PayPal Credit మీ క్రెడిట్ను ప్రభావితం చేయవచ్చు
 Personal loans మీ Credit Scoreను పెంచుకోండి: 2024లో CIBIL మెరుగుపరచుకోవడానికి సమగ్ర గైడ్ A
Credit Score క్రెడిట్ రిపోర్ట్లోని తప్పులను ఎలా సరిచేయాలి? Credit Report Error ఇది చాలా ముఖ్యం
Credit Score క్రెడిట్ కార్డ్ బిల్లుల చెల్లింపులో ఆలస్యం మీ credit scoreపై ప్రభావం చూపుతుందా? కొన్నిసార్లు,
Credit Score Home Loan కోసం Credit Score సొంత ఇల్లు అనేది ప్రతి ఒక్కరి కల
Credit Score Credit cards కోసం Credit Score 2024లో క్రెడిట్ కార్డ్ కావాలనుకుంటున్నారా? చాలా మంది
Credit Score Business Loan కోసం Credit Score చాలా వ్యాపారాలకు ఏదో ఒక దశలో నిధుల అవసరం ఉంటుంది
Credit Score Personal Loan కోసం Credit Score Personal Loans అనేవి అన్సెక్యూర్డ్ లోన్స్ (unsecured loans). ఇవి మంజూరు చేయబడతాయి
Credit Score నా Credit Score ఎలా లెక్కించబడుతుంది? భారతదేశంలో మీ credit score అనేది ఒక
Personal loans Credit Utilizationను మెరుగుపరచుకోవడం: స్టెప్-బై-స్టెప్ గైడ్ Credit utilization అనేది ప్రభావితం చేసే ఒక కీలక అంశం
Personal loans మీ Credit Scoreను పెంచుకోండి: 7 నిపుణుల చిట్కాలు మంచి credit score ఉండటం చాలా అవసరం