

സൗജന്യമായി CIBIL score പരിശോധിക്കൂ | സൗജന്യ ക്രെഡിറ്റ് റിപ്പോർട്ട് നേടൂ | Fincover®
₹1000** മൂല്യമുള്ള നിങ്ങളുടെ Credit Score
തികച്ചും സൗജന്യമായി** പരിശോധിക്കൂ
കുറച്ച് ഘട്ടങ്ങളിലൂടെ നിങ്ങളുടെ വ്യക്തിഗത ക്രെഡിറ്റ് ഹെൽത്ത് റിപ്പോർട്ടും ലോൺ ഓഫറുകളും കാണുക, കുറഞ്ഞ പലിശ നിരക്കിലുള്ള ലോണിനും ലൈഫ് ടൈം ഫ്രീ ക്രെഡിറ്റ് കാർഡിനുമായി ഇന്ന് തന്നെ അപേക്ഷിക്കൂ!
എന്താണ് Credit Score?
ഒരാളുടെ ക്രെഡിറ്റ് യോഗ്യതയുടെ (creditworthiness) അളവുകോലാണ് ക്രെഡിറ്റ് സ്കോർ. ഇത് 300-900 വരെയുള്ള ഒരു സംഖ്യയാണ്. കടമെടുത്ത തുക തിരിച്ചടയ്ക്കാനുള്ള ഒരാളുടെ ശേഷി വിലയിരുത്തുന്നതിന് ഇത് ഉപയോഗപ്രദമാണ്.
അംഗീകൃത ഏജൻസികൾ ഉപയോഗിച്ചാണ് സർക്കാർ ക്രെഡിറ്റ് സ്കോറുകൾ കണക്കാക്കുന്നത്. തിരിച്ചടവ് റെക്കോർഡുകൾ, ക്രെഡിറ്റ് ചരിത്രത്തിന്റെ ദൈർഘ്യം, ലോണുകൾക്കായി നടത്തിയ അന്വേഷണങ്ങൾ തുടങ്ങിയ വിവിധ ഘടകങ്ങളെ അടിസ്ഥാനമാക്കിയാണ് ഇത് കണക്കാക്കുന്നത്.
നിങ്ങൾ ഒരു ലോണിനോ ക്രെഡിറ്റ് കാർഡിനോ വേണ്ടി അപേക്ഷിക്കുമ്പോഴെല്ലാം, ബന്ധപ്പെട്ട സ്ഥാപനം നിങ്ങളുടെ സ്കോർ പരിശോധിക്കുകയും അതിൻ്റെ അടിസ്ഥാനത്തിൽ തീരുമാനമെടുക്കുകയും ചെയ്യുന്നു. ഉയർന്ന സ്കോർ ഉണ്ടെങ്കിൽ ഉയർന്ന ലിമിറ്റുള്ള ക്രെഡിറ്റ് കാർഡുകൾ, വലിയ ലോൺ തുകകൾ, കുറഞ്ഞ പലിശ നിരക്കുകൾ തുടങ്ങിയ ആനുകൂല്യങ്ങൾ ലഭിക്കുന്നു.
Suggested Read – എങ്ങനെയാണ് എന്റെ Credit Score കണക്കാക്കുന്നത്?
ഇന്ത്യയിൽ ഒരു നല്ല Credit Score എത്രയാണ്?
ഇന്ത്യയിൽ, സാധാരണയായി 750 അല്ലെങ്കിൽ അതിനു മുകളിലുള്ള സ്കോറാണ് നല്ല ക്രെഡിറ്റ് സ്കോറായി കണക്കാക്കുന്നത്. ഇന്ത്യയിലെ ക്രെഡിറ്റ് സ്കോറുകൾ 300 മുതൽ 900 വരെയുള്ള സ്കെയിലിലാണ് അളക്കുന്നത്, ഉയർന്ന സ്കോറുകൾ മികച്ച ക്രെഡിറ്റ് യോഗ്യതയെ സൂചിപ്പിക്കുന്നു. ഒരു “നല്ല” സ്കോറിന്റെ കൃത്യമായ നിർവചനം വിവിധ ലെൻഡർമാർക്കും ബ്യൂറോകൾക്കും ഇടയിൽ ചെറിയ വ്യത്യാസങ്ങൾ ഉണ്ടാകാമെങ്കിലും, 750-ഓ അതിനു മുകളിലോ ഉള്ള സ്കോർ പൊതുവെ അനുകൂലമായി കണക്കാക്കപ്പെടുന്നു കൂടാതെ നിരവധി ആനുകൂല്യങ്ങൾ നൽകുകയും ചെയ്യുന്നു. മറ്റ് ക്രെഡിറ്റ് ബ്യൂറോകൾ സ്കോറുകൾ നൽകുന്നുണ്ടെങ്കിലും, പൊതുജനങ്ങൾക്കിടയിൽ ക്രെഡിറ്റ് സ്കോർ സാധാരണയായി CIBIL score എന്നാണ് അറിയപ്പെടുന്നത്.
Excellent (750 - 900)
ഈ പരിധിയിലുള്ള സ്കോർ മികച്ച ക്രെഡിറ്റ് യോഗ്യതയെ പ്രതിഫലിപ്പിക്കുന്നു. ഈ പരിധിയിലുള്ളe വായ്പക്കാർക്ക് ഏറ്റവും മികച്ച ലോൺ നിബന്ധനകളും പലിശ നിരക്കുകളും ലഭിക്കാൻ സാധ്യതയുണ്ട്.
Good (700 - 749)
നല്ലൊരു ക്രെഡിറ്റ് സ്കോർ ഉത്തരവാദിത്തപരമായ പെരുമാറ്റത്തെ സൂചിപ്പിക്കുകയും അനുകൂലമായ നിബന്ധനകളിൽ ലോൺ അംഗീകാരം ലഭിക്കാനുള്ള സാധ്യത വർദ്ധിപ്പിക്കുകയും ചെയ്യുന്നു.
Fair (650 - 699)
ഈ പരിധിയിലുള്ള വായ്പക്കാർക്ക് ലോണുകൾ ലഭിക്കാൻ സാധ്യതയുണ്ടെങ്കിലും, അവർക്ക് ഏറ്റവും കുറഞ്ഞ പലിശ നിരക്കുകൾ ലഭിച്ചേക്കില്ല.
Poor (550 - 649)
ഈ പരിധിയിൽ സ്കോറുള്ള വ്യക്തികൾക്ക് ലോണുകൾ ലഭിക്കുന്നതിൽ വെല്ലുവിളികൾ നേരിട്ടേക്കാം, അംഗീകാരം ലഭിച്ചാലും ഉയർന്ന പലിശ നിരക്കുകൾ നേരിടേണ്ടി വന്നേക്കാം.
Very Poor (300 - 549)
ഈ പരിധിയിലുള്ള സ്കോർ വലിയ ക്രെഡിറ്റ് റിസ്കിനെ സൂചിപ്പിക്കുന്നു, ഇത് ന്യായമായ നിബന്ധനകളിൽ ലോണുകളോ ക്രെഡിറ്റോ ലഭിക്കുന്നത് പ്രയാസകരമാക്കുന്നു.
NA
ക്രെഡിറ്റ് ചരിത്രമില്ലാത്ത വ്യക്തികൾക്ക് വേണ്ടിയുള്ളതാണ് NA.
ക്രെഡിറ്റ് സ്കോർ കണക്കാക്കുന്ന കമ്പനികൾ
നിങ്ങളുടെ ക്രെഡിറ്റ് സ്കോറുകൾ കണക്കാക്കാൻ RBI Credit information കമ്പനികളെ ചുമതലപ്പെടുത്തിയിരിക്കുന്നു. ഇന്ത്യയിൽ നാല് കമ്പനികളാണ് നിങ്ങളുടെ ക്രെഡിറ്റ് സ്കോറുകൾ കണക്കാക്കുന്നത്. CIBIL, Experian, CRIF High Mark, Equifax എന്നിവയാണ് നിങ്ങളുടെ ക്രെഡിറ്റ് സ്കോറുകൾ കണക്കാക്കുന്ന കമ്പനികൾ.
നിങ്ങളുടെ ക്രെഡിറ്റ് സ്കോറുമായി ബന്ധപ്പെട്ട ഇടപാടുകളുടെ വിവരങ്ങൾ ബാങ്കുകൾ ഈ നാല് ബ്യൂറോകളിലേക്കും അയക്കുന്നു. ഈ കമ്പനികൾക്ക് നിങ്ങളുടെ ഇടപാടുകളുടെ ഏറ്റവും പുതിയ റെക്കോർഡുകൾ ലഭ്യമാണ്. ഒരു ബാങ്കിന് നിങ്ങളുടെ ക്രെഡിറ്റ് സ്കോർ പരിശോധിക്കേണ്ടി വന്നാൽ, അവർക്ക് ഈ നാല് ബ്യൂറോകളിൽ ഏതിനെയും ബന്ധപ്പെടാം. സ്കോറുകൾ കണക്കാക്കാൻ ഒരേ മാർഗ്ഗനിർദ്ദേശങ്ങളാണ് പിന്തുടരുന്നതുകൊണ്ട് ഓരോ കമ്പനികളിലും സ്കോറുകൾ ഏകദേശം തുല്യമായിരിക്കും. എങ്കിലും, നാല് ബ്യൂറോകൾ കണക്കാക്കുന്ന സ്കോറുകളിൽ ചെറിയ വ്യത്യാസങ്ങൾ ഉണ്ടാകാം.
ബാങ്കുകളിൽ നിന്ന് ഇടപാടുകളെക്കുറിച്ചുള്ള വിവരങ്ങൾ ലഭിച്ച ശേഷം, ഈ ബ്യൂറോകൾ മറ്റ് ബാങ്കുകളിൽ നിന്നും ധനകാര്യ സ്ഥാപനങ്ങളിൽ നിന്നും നിങ്ങളുടെ സാമ്പത്തിക ശീലങ്ങളെക്കുറിച്ചുള്ള കൂടുതൽ വിവരങ്ങൾ ശേഖരിക്കുന്നു. ഈ വിവരങ്ങളുടെ അടിസ്ഥാനത്തിൽ അവർ ഒരു ക്രെഡിറ്റ് റിപ്പോർട്ട് തയ്യാറാക്കുന്നു. ഒരു ക്രെഡിറ്റ് റിപ്പോർട്ട് എന്നത് ഒരു മാർക്ക് ലിസ്റ്റിന് സമാനമാണ്.
ക്രെഡിറ്റ് സ്കോറിനെ സ്വാധീനിക്കുന്ന ഘടകങ്ങൾ
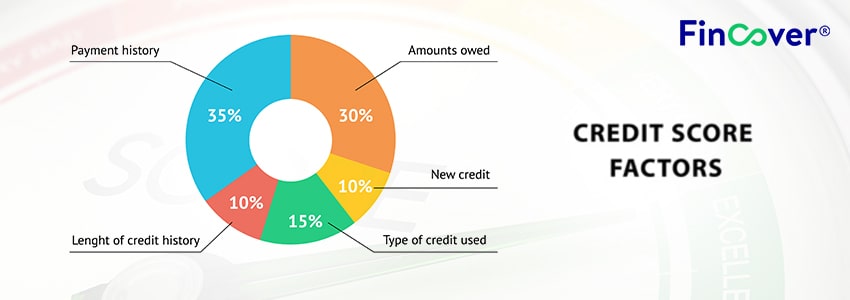
വിവിധ ഘടകങ്ങൾ പരിഗണിച്ച ശേഷമാണ് ക്രെഡിറ്റ് ഇൻഫർമേഷൻ കമ്പനികൾ ഒരു വ്യക്തിയുടെ ക്രെഡിറ്റ് സ്കോർ കണക്കാക്കുന്നത്. പേയ്മെന്റ് ഹിസ്റ്ററി, തിരിച്ചടവ് രീതികൾ, ലോണുകളുടെ തരങ്ങൾ, കാലാവധി എന്നിവ നിങ്ങളുടെ ക്രെഡിറ്റ് സ്കോറിനെ സ്വാധീനിക്കുന്ന ചില ഘടകങ്ങളാണ്. നിങ്ങൾ ഇടപാടുകൾ നടത്തുന്ന ധനകാര്യ സ്ഥാപനങ്ങൾ നിങ്ങളുടെ പ്രതിമാസ വിവരങ്ങൾ ഈ ബ്യൂറോകളിലേക്ക് അയക്കുന്നു. ഈ സ്കോറുകൾ കണക്കാക്കാൻ ഓരോ കമ്പനിക്കും അതിന്റേതായ രീതികളുണ്ട്.
പേയ്മെന്റ് ഹിസ്റ്ററി (Payment History)
ക്രെഡിറ്റ് അക്കൗണ്ടുകളിലെ കൃത്യസമയത്തുള്ള പേയ്മെന്റുകൾ വളരെ പ്രധാനമാണ്. പേയ്മെന്റുകൾ വൈകുന്നത് നിങ്ങളുടെ സ്കോറിനെ കാര്യമായി ബാധിച്ചേക്കാം.
പേയ്മെന്റ് ഹിസ്റ്ററി (Payment History)
ക്രെഡിറ്റ് അക്കൗണ്ടുകളിലെ കൃത്യസമയത്തുള്ള പേയ്മെന്റുകൾ വളരെ പ്രധാനമാണ്. പേയ്മെന്റുകൾ വൈകുന്നത് നിങ്ങളുടെ സ്കോറിനെ കാര്യമായി ബാധിച്ചേക്കാം.
ക്രെഡിറ്റ് യൂട്ടിലൈസേഷൻ (Credit Utilization)
ലഭ്യമായ ക്രെഡിറ്റ് പരിധിയിൽ നിങ്ങൾ എത്രത്തോളം ഉപയോഗിക്കുന്നു എന്നതിന്റെ അനുപാതമാണിത്. ഇത് 30%-ത്തിന് താഴെയായി നിലനിർത്തുന്നതാണ് ഉചിതം.
ക്രെഡിറ്റ് യൂട്ടിലൈസേഷൻ (Credit Utilization)
ലഭ്യമായ ക്രെഡിറ്റ് പരിധിയിൽ നിങ്ങൾ എത്രത്തോളം ഉപയോഗിക്കുന്നു എന്നതിന്റെ അനുപാതമാണിത്. ഇത് 30%-ത്തിന് താഴെയായി നിലനിർത്തുന്നതാണ് ഉചിതം.
ക്രെഡിറ്റ് കാലാവധി (Age of the credit)
ദീർഘകാലത്തെ ക്രെഡിറ്റ് ഹിസ്റ്ററി ഒരു ഗുണമായി കണക്കാക്കപ്പെടുന്നു, കാരണം ഇത് നിങ്ങളുടെ തിരിച്ചടവ് ശേഷിയെക്കുറിച്ച് കൂടുതൽ വ്യക്തമായ ധാരണ നൽകുന്നു.
ക്രെഡിറ്റ് കാലാവധി (Age of the credit)
ദീർഘകാലത്തെ ക്രെഡിറ്റ് ഹിസ്റ്ററി ഒരു ഗുണമായി കണക്കാക്കപ്പെടുന്നു, കാരണം ഇത് നിങ്ങളുടെ തിരിച്ചടവ് ശേഷിയെക്കുറിച്ച് കൂടുതൽ വ്യക്തമായ ധാരണ നൽകുന്നു.
പുതിയ ക്രെഡിറ്റ് അക്കൗണ്ടുകൾ (New Credit Accounts)
കുറഞ്ഞ സമയത്തിനുള്ളിൽ ഒന്നിലധികം അക്കൗണ്ടുകൾ തുറക്കുന്നത് വായ്പ നൽകുന്നവർക്ക് സംശയമുണ്ടാക്കിയേക്കാം.
പുതിയ ക്രെഡിറ്റ് അക്കൗണ്ടുകൾ (New Credit Accounts)
കുറഞ്ഞ സമയത്തിനുള്ളിൽ ഒന്നിലധികം അക്കൗണ്ടുകൾ തുറക്കുന്നത് വായ്പ നൽകുന്നവർക്ക് സംശയമുണ്ടാക്കിയേക്കാം.
CIBIL സ്കോറിന്റെ പ്രാധാന്യം
ലോണുകൾ ലഭിക്കാനുള്ള നിങ്ങളുടെ സാധ്യതകൾ മനസ്സിലാക്കാൻ CIBIL സ്കോർ സഹായിക്കും. കൂടാതെ, കൃത്യസമയത്ത് ഇത് പരിശോധിക്കുന്നത് കണക്കുകൂട്ടലിലെ പിശകുകൾ കാരണം സ്കോറിൽ ഉണ്ടായ കുറവോ മറ്റ് വൈരുദ്ധ്യങ്ങളോ തിരിച്ചറിയാൻ സഹായിക്കും. റിപ്പോർട്ടിൽ എന്തെങ്കിലും വ്യത്യാസം കണ്ടെത്തിയാൽ, നിങ്ങൾക്ക് സൗകര്യപ്രദമായ സമയത്ത് അവ തിരുത്താനുള്ള നടപടികൾ സ്വീകരിക്കാവുന്നതാണ്.
നിങ്ങളുടെ ക്രെഡിറ്റ് സ്കോർ വർദ്ധിപ്പിക്കുന്നതിനുള്ള തന്ത്രങ്ങൾ
നല്ല CIBIL score ഉള്ളതുകൊണ്ട് നിരവധി ഗുണങ്ങളുണ്ട്. അതിനായുള്ള ചില തന്ത്രങ്ങൾ താഴെ നൽകുന്നു:
ബില്ലുകൾ കൃത്യസമയത്ത് അടയ്ക്കുക
കൃത്യസമയത്തുള്ള പേയ്മെന്റുകളാണ് നല്ല ക്രെഡിറ്റ് സ്കോറിന്റെ അടിസ്ഥാനം. ഡ്യൂ ഡേറ്റ് (due date) ഒരിക്കലും വിട്ടുപോകാതിരിക്കാൻ ഓട്ടോമാറ്റിക് പേയ്മെന്റുകളോ റിമൈൻഡറുകളോ സജ്ജമാക്കുക.
നിങ്ങളുടെ ക്രെഡിറ്റ് റിപ്പോർട്ട് നിരീക്ഷിക്കുക
തെറ്റുകളോ വൈരുദ്ധ്യങ്ങളോ ഉണ്ടോ എന്ന് അറിയാൻ നിങ്ങളുടെ ക്രെഡിറ്റ് റിപ്പോർട്ട് പതിവായി പരിശോധിക്കുക. എന്തെങ്കിലും തെറ്റുകൾ കണ്ടാൽ ഉടൻ തന്നെ ക്രെഡിറ്റ് ബ്യൂറോകളെ അറിയിക്കുക.
ക്രെഡിറ്റ് യൂട്ടിലൈസേഷൻ (Credit Utilization) നിയന്ത്രിക്കുക
ക്രെഡിറ്റ് ലിമിറ്റും ബാലൻസും തമ്മിൽ ആരോഗ്യകരമായ ഒരു ബാലൻസ് നിലനിർത്തുക. ക്രെഡിറ്റ് കാർഡുകളുടെ പരമാവധി ലിമിറ്റ് ഉപയോഗിക്കുന്നത് ഒഴിവാക്കുക.
അനാവശ്യമായ അക്കൗണ്ടുകൾ തുടങ്ങുന്നത് ഒഴിവാക്കുക
വിവിധതരം ക്രെഡിറ്റ് മിക്സ് ഗുണകരമാണെങ്കിലും, ചുരുങ്ങിയ സമയത്തിനുള്ളിൽ ഒരുപാട് അക്കൗണ്ടുകൾ തുടങ്ങുന്നത് ദോഷകരമായി ബാധിക്കാം.
ക്രെഡിറ്റ് ഹിസ്റ്ററി വർദ്ധിപ്പിക്കുക
ഉത്തരവാദിത്തത്തോടെയുള്ള ക്രെഡിറ്റ് ഉപയോഗത്തിന്റെ ചരിത്രം തെളിയിക്കുന്നതിനായി, പഴയ അക്കൗണ്ടുകൾ സജീവമായി നിലനിർത്തുക.
ക്രെഡിറ്റ് റിപ്പോർട്ടിലെ വിവരങ്ങൾ
ഒരു വ്യക്തിയുടെ ക്രെഡിറ്റ് ചരിത്രം നിർണ്ണയിക്കുന്നത് ക്രെഡിറ്റ് റിപ്പോർട്ടാണ്. ക്രെഡിറ്റ് കാർഡുകൾ, ലോൺ ഹിസ്റ്ററി, ഗവൺമെന്റ് രജിസ്റ്റർ ചെയ്ത സ്ഥാപനങ്ങളിൽ നിന്നുള്ള ട്രാൻസാക്ഷൻ വിവരങ്ങൾ തുടങ്ങിയ നിങ്ങളുടെ അക്കൗണ്ട് വിശദാംശങ്ങൾ ഇതിൽ അടങ്ങിയിരിക്കുന്നു. നിങ്ങളുടെ പേയ്മെന്റ് ഹിസ്റ്ററി, അക്കൗണ്ട് ബാലൻസ്, ക്രെഡിറ്റ് ലിമിറ്റ് എന്നിവയെക്കുറിച്ചുള്ള വിവരങ്ങളും ഇതിലുണ്ടാകും. ഒരു ക്രെഡിറ്റ് റിപ്പോർട്ടിൽ പ്രധാനമായും താഴെ പറയുന്ന വിവരങ്ങൾ ഉണ്ടാകും:
അക്കൗണ്ട് വിവരങ്ങൾ (Account Information)
ഈ വിഭാഗത്തിൽ വ്യക്തിയുടെ ക്രെഡിറ്റ് ചരിത്രത്തെക്കുറിച്ചുള്ള വിശദാംശങ്ങൾ അടങ്ങിയിരിക്കുന്നു. താഴെ പറയുന്ന വിവരങ്ങൾ ഇതിൽ ഉണ്ടാകും: ∙ ക്രെഡിറ്റർ (Creditor) ∙ നിലവിലെ ബാലൻസ് (Current Balance) ∙ പ്രതിമാസ പേയ്മെന്റ് ഹിസ്റ്ററി (Monthly Payment History) ∙ അക്കൗണ്ട് തരം (Account type) ∙ പേയ്മെന്റ് സ്റ്റാറ്റസ് (Payment status) ∙ ക്രെഡിറ്റ് ലിമിറ്റുകളുടെ ചരിത്രം (History of Credit limits)
വ്യക്തിഗത വിവരങ്ങൾ (Personal Information)
ഇതിൽ നിങ്ങളുടെ പേര്, വിലാസം, ജനനത്തീയതി എന്നിവക്കുറിച്ചുള്ള വിവരങ്ങൾ അടങ്ങിയിരിക്കുന്നു. അക്ഷരത്തെറ്റുകളോ വിലാസത്തിലോ ജനനത്തീയതിയിലോ തെറ്റുകൾ ഉണ്ടെങ്കിൽ, അത് തിരുത്തുന്നതിനായി ഉപഭോക്താവ് ഏജൻസിയെ ബന്ധപ്പെടണം.
വിചാരണകൾ (Inquiries)
ഒരു വ്യക്തിയുടെ ക്രെഡിറ്റ് സ്കോർ അറിയാൻ എത്ര തവണ അന്വേഷണങ്ങൾ (inquiries) നടത്തി എന്ന് ഇവിടെ കാണിക്കുന്നു. അന്വേഷണങ്ങളുടെ എണ്ണം കൂടുതലാണെങ്കിൽ അത് നിങ്ങളുടെ CIBIL score-നെ ദോഷകരമായി ബാധിച്ചേക്കാം.
പൊതുരേഖകൾ (Public Records)
വ്യക്തി ഫയൽ ചെയ്ത പാപ്പരത്തം (bankruptcies) നടപടികളെക്കുറിച്ചും ഉപഭോക്താവിന്റെ ടാക്സ് ലിയൻസിനെക്കുറിച്ചും (tax liens) ഇത് സൂചിപ്പിക്കുന്നു.
ക്രെഡിറ്റ് ഇൻക്വയറികളുടെ പങ്ക്

ഹാർഡ് ഇൻക്വയറികൾ (Hard Inquiries)**
ഒരു വായ്പ നൽകുന്ന സ്ഥാപനമോ ക്രെഡിറ്റ് കാർഡ് ഇഷ്യൂ ചെയ്യുന്ന സ്ഥാപനമോ അവരുടെ തീരുമാനങ്ങൾ എടുക്കുന്നതിന്റെ ഭാഗമായി നിങ്ങളുടെ ക്രെഡിറ്റ് റിപ്പോർട്ട് പരിശോധിക്കുമ്പോഴാണ് ഹാർഡ് ഇൻക്വയറികൾ സംഭവിക്കുന്നത്. സാധാരണയായി നിങ്ങൾ ഒരു ലോണിനോ ക്രെഡിറ്റ് കാർഡിനോ അപേക്ഷിക്കുമ്പോഴാണ് ഇത്തരം അന്വേഷണങ്ങൾ നടക്കുന്നത്.
സോഫ്റ്റ് ഇൻക്വയറികൾ (Soft Inquiries)**
ക്രെഡിറ്റ് അപേക്ഷകൾ അല്ലാത്ത മറ്റ് കാരണങ്ങളാൽ നിങ്ങളുടെ ക്രെഡിറ്റ് റിപ്പോർട്ട് പരിശോധിക്കുമ്പോഴാണ് സോഫ്റ്റ് ഇൻക്വയറികൾ, അല്ലെങ്കിൽ “സോഫ്റ്റ് പുൾസ്” (soft pulls) സംഭവിക്കുന്നത്. സാധാരണയായി ബാക്ക്ഗ്രൗണ്ട് ചെക്കുകൾക്കും, പ്രീ-അപ്രൂവ്ഡ് ക്രെഡിറ്റ് ഓഫറുകൾക്കും, അല്ലെങ്കിൽ തൊഴിലുടമകൾ നിയമന പ്രക്രിയയ്ക്കിടയിലും ഇത്തരം അന്വേഷണങ്ങൾ നടത്താറുണ്ട്.
എന്തുകൊണ്ട് നിങ്ങളുടെ Credit Score Fincover-ൽ പരിശോധിക്കണം?
ഓരോ വ്യക്തിക്കും അവരുടെ സാമ്പത്തിക കാര്യങ്ങളിൽ മികച്ച നിയന്ത്രണം ഉണ്ടായിരിക്കണമെന്ന് Fincover വിശ്വസിക്കുന്നു. ഇത് നേടിയെടുക്കുന്നതിനുള്ള ഒരു മാർഗ്ഗം അവരുടെ credit score അറിയുക എന്നതാണ്. ഇത് അറിയുന്നത് ശരിയായ സാമ്പത്തിക തീരുമാനങ്ങൾ എടുക്കാൻ നിങ്ങളെ സഹായിക്കും.
നിങ്ങൾക്ക് നല്ലൊരു സ്കോർ ഉണ്ടെങ്കിൽ, ആകർഷകമായ പലിശ നിരക്കുകളിൽ മികച്ച ലോൺ ഓഫറുകൾ ലഭിക്കാൻ നിങ്ങൾക്ക് നല്ല സാധ്യതയുണ്ട്. നിങ്ങളുടെ വിവരങ്ങൾ പൂർണ്ണമായും സുരക്ഷിതമാണ്, ഞങ്ങൾ നിങ്ങളുടെ വിവരങ്ങൾ ഒരു മൂന്നാം കക്ഷിയുമായും പങ്കുവെക്കില്ല. അതിനാൽ, ആശങ്കകളില്ലാതെ നിങ്ങളുടെ credit scores പരിശോധിക്കാം.
നിങ്ങളുടെ credit score അറിയുന്നത് നിങ്ങളുടെ സാമ്പത്തിക കാര്യങ്ങൾ കൃത്യമായി കൈകാര്യം ചെയ്യാൻ സഹായിക്കും. നിങ്ങളുടെ credit score അടിസ്ഥാനമാക്കി നിരവധി ബാങ്കുകളിൽ നിന്നും NBFC-കളിൽ നിന്നും നിങ്ങൾക്ക് അനുയോജ്യമായ ലോൺ ഓഫറുകൾ ലഭിക്കും.
നിങ്ങളുടെ ക്രെഡിറ്റ് റിപ്പോർട്ട് ഓൺലൈനായി എങ്ങനെ ലഭിക്കും?
- Fincover.com സന്ദർശിച്ച് “Credit Score (Free)” എന്നത് തിരഞ്ഞെടുക്കുക.
- “Check your credit score button”-ൽ ക്ലിക്ക് ചെയ്യുക.
- നിങ്ങളുടെ First Name, Last Name എന്നിവ നൽകി Next ക്ലിക്ക് ചെയ്യുക.
- Address, email ID, City, State, DOB തുടങ്ങിയ ആവശ്യമായ വ്യക്തിഗത വിവരങ്ങൾ നൽകുക.
- നിങ്ങളുടെ PAN Card number, mobile number എന്നിവ നൽകുക.
- OTP verification പൂർത്തിയാക്കുക.
- നിങ്ങളുടെ ക്രെഡിറ്റ് റിപ്പോർട്ട് നേടുക.
ഒരു പേഴ്സണൽ ലോണിന്റെ നിബന്ധനകളും അംഗീകാരവും തീരുമാനിക്കുന്നതിൽ credit score പ്രധാന പങ്ക് വഹിക്കുന്നു. ഇത് ഒരു വ്യക്തിയുടെ ക്രെഡിറ്റ് യോഗ്യതയുടെയും (creditworthiness) സാമ്പത്തിക ചരിത്രത്തിന്റെയും സംഖ്യാ രൂപമാണ്. പണം വായ്പ നൽകുന്നതുമായി ബന്ധപ്പെട്ട റിസ്ക് വിലയിരുത്താൻ വായ്പ നൽകുന്നവർ (Lenders) ഈ സ്കോർ ഉപയോഗിക്കുന്നു. സാധാരണയായി 700 മുതൽ 850 വരെ ഉള്ള ഉയർന്ന credit score, ഉത്തരവാദിത്തമുള്ള സാമ്പത്തിക രീതിയെ സൂചിപ്പിക്കുന്നു, ഇത് വായ്പ നൽകുന്നവരുടെ മുന്നിൽ നിങ്ങളെ മികച്ച സ്ഥാനത്ത് എത്തിക്കും.
പോസിറ്റീവ് ആയ ഒരു credit score കുറഞ്ഞ പലിശ നിരക്കുകൾക്കും, കൂടുതൽ കാലാവധിക്കും (tenures), ഉയർന്ന ലോൺ തുകയ്ക്കും കാരണമാകുന്നു. കുറഞ്ഞ പലിശ നിരക്ക് വായ്പ എടുക്കുന്നതിനുള്ള മൊത്തത്തിലുള്ള ചിലവ് കുറയ്ക്കുന്നു. മികച്ച സാമ്പത്തിക മാനേജ്മെന്റ് റെക്കോർഡുള്ള ആളുകൾക്ക് വായ്പ നൽകാൻ വായ്പ നൽകുന്നവർ കൂടുതൽ താല്പര്യപ്പെടുന്നു.
Suggested Reads – Credit Score For Personal Loan
വായ്പയെ തിരിച്ചടയ്ക്കാനുള്ള ഒരു ബിസിനസ്സിന്റെ ശേഷി അളക്കുന്നതിനായി വായ്പ നൽകുന്നവർ അതിന്റെ credit score വിലയിരുത്തുന്നു. ഉയർന്ന സ്കോർ ഉത്തരവാദിത്തപരമായ സാമ്പത്തിക മാനേജ്മെന്റിനെ പ്രതിഫലിപ്പിക്കുന്നു, ഇത് വായ്പകൾ നൽകുന്നതിൽ വായ്പ നൽകുന്നവർക്ക് കൂടുതൽ ആത്മവിശ്വാസം നൽകുന്നു. ഇത് കുറഞ്ഞ പലിശ നിരക്കുകളിലേക്ക് നയിക്കുകയും, വായ്പ എടുക്കുന്നതിനുള്ള ചിലവ് കുറയ്ക്കുകയും കമ്പനിയുടെ സാമ്പത്തിക നില മെച്ചപ്പെടുത്തുകയും ചെയ്യുന്നു.
നേരെമറിച്ച്, കുറഞ്ഞ ബിസിനസ് credit score ലോൺ നിരസിക്കപ്പെടാനോ അല്ലെങ്കിൽ അനുകൂലമല്ലാത്ത നിബന്ധനകൾ ലഭിക്കാനോ കാരണമായേക്കാം. കുറഞ്ഞ സ്കോറുള്ള ബിസിനസ്സുകളെ കൂടുതൽ റിസ്ക് ഉള്ള വായ്പക്കാരായി വായ്പ നൽകുന്നവർ കാണുന്നു, ഇത് ഉയർന്ന പലിശ നിരക്കുകൾക്കോ കർശനമായ തിരിച്ചടവ് നിബന്ധനകൾക്കോ കാരണമാകുന്നു.
കുറഞ്ഞ ബിസിനസ് credit score ലോൺ അംഗീകാരത്തെയും നിബന്ധനകളെയും മാത്രമല്ല, ഒരു ബിസിനസ്സിന് ലഭ്യമാകുന്ന ലോൺ തുകയെയും ബാധിക്കുന്നു. ഉയർന്ന സ്കോർ ബിസിനസ്സ് വളർച്ചാ പദ്ധതികൾക്കായി കൂടുതൽ വലിയ ലോൺ തുകകൾ ഉറപ്പാക്കാൻ ബിസിനസ്സിനെ സഹായിച്ചേക്കാം.
Suggested Reads – Credit Score for Business Loan
ക്രെഡിറ്റ് കാർഡുകൾ ലഭിക്കാനുള്ള ഒരാളുടെ സാധ്യതയിൽ ക്രെഡിറ്റ് സ്കോറിന് വലിയ സ്വാധീനമുണ്ട്. ഒരു ക്രെഡിറ്റ് കാർഡ് എന്നത് റിവോൾവിംഗ് ക്രെഡിറ്റിന്റെ (revolving credit) ഒരു ഉപാധിയാണ്, ഉയർന്ന ക്രെഡിറ്റ് സ്കോർ അതിനോടൊപ്പമുള്ള നിബന്ധനകളെയും ആനുകൂല്യങ്ങളെയും വളരെയധികം സ്വാധീനിക്കുന്നു.
സാധാരണയായി 700 മുതൽ 850 വരെ ഉള്ള ഒരു നല്ല ക്രെഡിറ്റ് സ്കോർ, ക്രെഡിറ്റ് കാർഡ് അപ്രൂവൽ ലഭിക്കാനുള്ള സാധ്യത വർദ്ധിപ്പിക്കുന്നു. ഉയർന്ന സ്കോറുള്ള വ്യക്തികളെ കൂടുതൽ വിശ്വസനീയരും റിസ്ക് കുറഞ്ഞവരുമായി വായ്പ നൽകുന്നവർ കാണുന്നു, അതിനാൽ മികച്ച റിവാർഡുകൾ, കുറഞ്ഞ പലിശ നിരക്കുകൾ, ഉയർന്ന ക്രെഡിറ്റ് ലിമിറ്റുകൾ എന്നിവയുള്ള കൂടുതൽ ക്രെഡിറ്റ് കാർഡുകൾക്ക് അവർ അർഹരാകുന്നു.
കൂടാതെ, ഉയർന്ന ക്രെഡിറ്റ് സ്കോർ ഉള്ള വ്യക്തികൾക്ക് ക്യാഷ് ബാക്ക്, ട്രാവൽ റിവാർഡുകൾ, കോൺസിയർജ് സർവീസുകൾ (concierge services) പോലുള്ള പ്രത്യേക ആനുകൂല്യങ്ങൾ നൽകുന്ന പ്രീമിയം ക്രെഡിറ്റ് കാർഡുകൾ ലഭ്യമാകും.
നേരെമറിച്ച്, കുറഞ്ഞ ക്രെഡിറ്റ് സ്കോർ ക്രെഡിറ്റ് കാർഡ് ഓപ്ഷനുകളെ പരിമിതപ്പെടുത്തിയേക്കാം. കുറഞ്ഞ സ്കോറുള്ള വ്യക്തികൾക്ക് ഉയർന്ന പലിശ നിരക്കുകൾ, കുറഞ്ഞ ക്രെഡിറ്റ് ലിമിറ്റുകൾ, കുറഞ്ഞ റിവാർഡുകൾ എന്നിവ നേരിടേണ്ടി വന്നേക്കാം. ചില സാഹചര്യങ്ങളിൽ, റിസ്ക് കൂടുതലാണെന്ന് കരുതുന്നതിനാൽ അവർക്ക് ക്രെഡിറ്റ് കാർഡുകൾ നിഷേധിക്കപ്പെട്ടേക്കാം.
Suggested Reads – Credit Score for Credit cards
ഹോം ലോണിന്റെ കാര്യത്തിൽ ക്രെഡിറ്റ് സ്കോറിന് വലിയ സ്വാധീനമുണ്ട്, ഇത് പലിശ നിരക്കിനെയും ലോൺ തുകയെയും ബാധിക്കുന്നു. ഒരാളുടെ ക്രെഡിറ്റ് യോഗ്യതയുടെയും (creditworthiness) സാമ്പത്തിക കാര്യങ്ങൾ കൈകാര്യം ചെയ്യുന്ന രീതിയുടെയും നിർണ്ണായക സൂചകമാണ് ക്രെഡിറ്റ് സ്കോർ, ഇത് ഹോം ലോൺ ലഭിക്കാനുള്ള അവരുടെ സാധ്യതയെ ബാധിക്കുന്നു.
സാധാരണയായി 700 മുതൽ 850 വരെ ഉള്ള ഉയർന്ന ക്രെഡിറ്റ് സ്കോർ, ഹോം ലോൺ അപ്രൂവൽ ലഭിക്കാനുള്ള സാധ്യത വർദ്ധിപ്പിക്കുന്നു. ശക്തമായ ക്രെഡിറ്റ് സ്കോറുള്ളe വായ്പക്കാരെ റിസ്ക് കുറഞ്ഞവരായി കാണുന്നതിനാൽ വായ്പ നൽകാൻ ബാങ്കുകൾ കൂടുതൽ താല്പര്യപ്പെടുന്നു. കൂടാതെ, ഉയർന്ന സ്കോർ പലപ്പോഴും കൂടുതൽ അനുകൂലമായ പലിശ നിരക്കുകൾക്ക് കാരണമാകുന്നു. നല്ല സ്കോറുള്ള വായ്പക്കാർക്ക് കുറഞ്ഞ നിരക്കുകൾ വാഗ്ദാനം ചെയ്യപ്പെടുന്നു, ഇത് ദീർഘകാലാടിസ്ഥാനത്തിൽ വായ്പ ചിലവ് കുറയ്ക്കുന്നു.
നേരെമറിച്ച്, കുറഞ്ഞ CIBIL സ്കോർ നിങ്ങളുടെ ഹോം ലോൺ അപ്രൂവൽ സാധ്യത കുറയ്ക്കുകയോ അല്ലെങ്കിൽ അനുകൂലമല്ലാത്ത നിബന്ധനകളിലേക്ക് നയിക്കുകയോ ചെയ്യാം. കുറഞ്ഞ സ്കോറുള്ള വ്യക്തികൾ ഉയർന്ന റിസ്ക് ആയി കണക്കാക്കപ്പെടുന്നു, അതിനാൽ വായ്പ നൽകുന്നവർ ലോൺ അപേക്ഷ നിരസിക്കുകയോ അല്ലെങ്കിൽ റിസ്ക് പരിഹരിക്കാനായി ഉയർന്ന പലിശ നിരക്കുകൾ ചുമത്തുകയോ ചെയ്യുന്നു.
Suggested Reads – Credit Score for Home Loan
പേഴ്സണൽ ലോണുകൾ CIBIL റിപ്പോർട്ടിലെ DPD മനസ്സിലാക്കുക Credit നൽകുന്ന നിങ്ങളുടെ ക്രെഡിറ്റ് ഇൻഫർമേഷൻ റിപ്പോർട്ട് (CIR)
PayPal Credit നിങ്ങളുടെ ക്രെഡിറ്റ് സ്കോറിനെ ബാധിക്കുമോ? ലളിതമായ ഉത്തരം: PayPal Credit നിങ്ങളുടെ ക്രെഡിറ്റ് സ്കോറിനെ ബാധിച്ചേക്കാം
Personal loans നിങ്ങളുടെ Credit Score വർദ്ധിപ്പിക്കുക: 2024-ൽ CIBIL മെച്ചപ്പെടുത്തുന്നതിനുള്ള സമഗ്രമായ ഗൈഡ് A
Credit Score Credit report-ലെ തെറ്റുകൾ എങ്ങനെ പരിഹരിക്കാം? Credit Report Error ഇത് വളരെ പ്രധാനമാണ്
Credit Score ക്രെഡിറ്റ് കാർഡ് ബില്ലുകൾ വൈകി അടയ്ക്കുന്നത് നിങ്ങളുടെ credit score-നെ ബാധിക്കുമോ? ചില സമയങ്ങളിൽ,
Credit Score Home Loan-നുള്ള Credit Score സ്വന്തമായി ഒരു വീട് എല്ലാവരുടെയും സ്വപ്നമാണ്
Credit Score Credit cards-നുള്ള Credit Score 2024-ൽ ഒരു ക്രെഡിറ്റ് കാർഡ് വേണോ? പലരും
Credit Score Business Loan-നുള്ള Credit Score മിക്ക ബിസിനസുകൾക്കും ഏതെങ്കിലും ഘട്ടത്തിൽ ഫണ്ടിംഗ് ആവശ്യമായി വരും
Credit Score Personal Loan-നുള്ള Credit Score Personal Loans എന്നത് unsecured loans ആണ്. ഇവ അനുവദിക്കുന്നത്
Credit Score എന്റെ Credit Score എങ്ങനെയാണ് കണക്കാക്കുന്നത്? ഇന്ത്യയിലെ നിങ്ങളുടെ credit score എന്നത് ഒരു
Personal loans Credit Utilization മെച്ചപ്പെടുത്തുക: ഒരു Step-by-Step ഗൈഡ് Credit utilization എന്നത് സ്വാധീനിക്കുന്ന ഒരു പ്രധാന ഘടകമാണ്
Personal loans നിങ്ങളുടെ Credit Score വർദ്ധിപ്പിക്കുക: 7 വിദഗ്ദ്ധ നിർദ്ദേശങ്ങൾ ഒരു നല്ല credit score അത്യാവശ്യമാണ്